Ryszard Wilk – poseł na Sejm
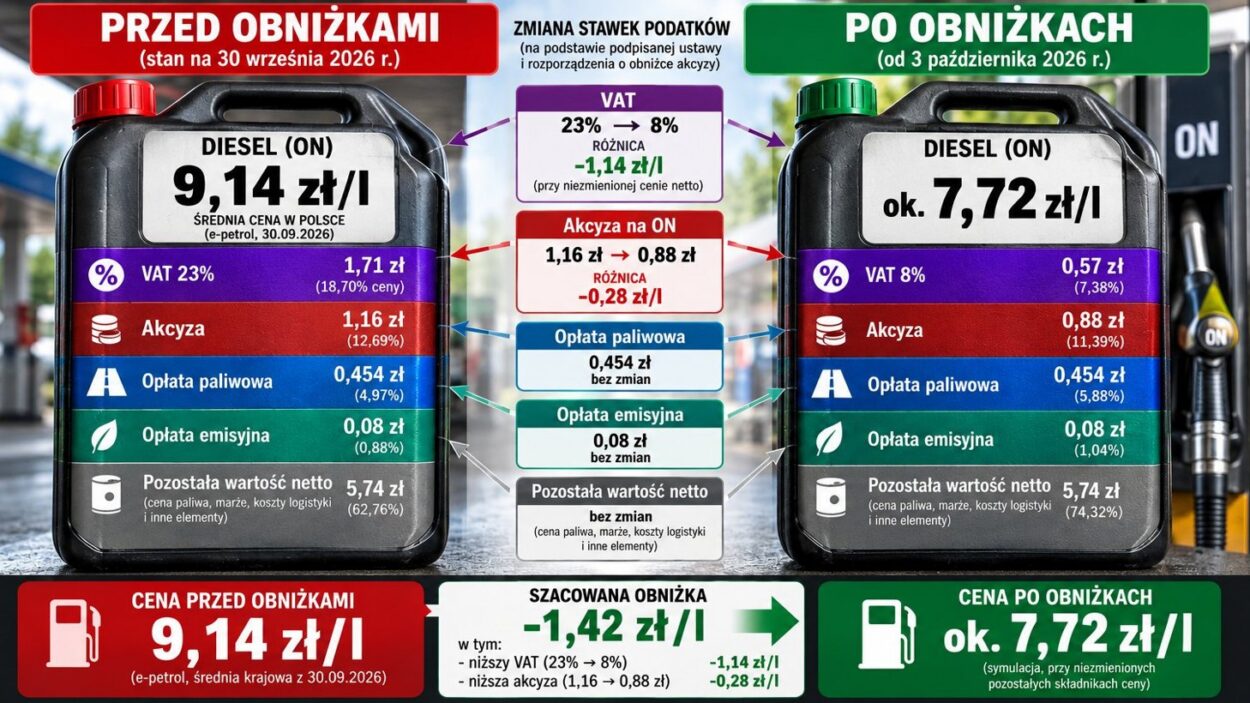
Co właściwie zmienia się w cenach paliw?
✅ VAT spada z 23% do 8%. Przy obecnych cenach paliwa oznacza to około 80–85 gr mniej na litrze dla zwykłego kierowcy.
✅ Akcyza zostaje obniżona do minimum dopuszczalnego przez UE. To kolejne około 29 gr na litrze benzyny i 28 gr na litrze diesla.
Czyli z samych tych dwóch podatków wychodzi mniej więcej 1,10–1,15 zł/l obniżki.
⛽ Co właściwie zmienia się w cenach paliw?
— Ryszard Wilk (@ryszard_wilk) October 2, 2026
✅ VAT spada z 23% do 8%. Przy obecnych cenach paliwa oznacza to około 80–85 gr mniej na litrze dla zwykłego kierowcy.
✅ Akcyza zostaje obniżona do minimum dopuszczalnego przez UE. To kolejne około 29 gr na litrze benzyny i 28 gr na… pic.twitter.com/SXEpIi3ALU
⚠️ Jest jednak ciekawy haczyk z VAT-em. Dla firmy, która może w pełni odliczyć VAT od paliwa, zejście z 23% do 8% nie oznacza 80 gr realnej oszczędności. VAT i tak był dla niej podatkiem do odliczenia. Dla takiego przedsiębiorcy znacznie istotniejsza jest obniżka akcyzy.
⚠️ I teraz zaczynają się osobliwości.
Państwo z jednej strony obniża VAT i akcyzę, żeby paliwo było tańsze, a z drugiej nakłada na producentów i importerów paliw nowy 60-procentowy podatek od tzw. nadzwyczajnych zysków. Nie od całego zysku, tylko od nadwyżki ponad ustawowo określony poziom.
Czyli jedną ręką zdejmujemy podatek z litra paliwa, a drugą próbujemy odzyskać pieniądze podatkiem nałożonym na tych, którzy to paliwo sprzedają.
⚠️ Jeszcze ciekawszy jest sposób wprowadzenia tego podatku.
Ustawa została ogłoszona 1 października, ma wejść w życie 1 listopada, ale podatek obejmuje zyski osiągnięte już OD 1 MARCA 2026 R.
Czyli przedsiębiorca w marcu, kwietniu czy maju prowadził działalność według obowiązującego wtedy prawa, a kilka miesięcy później państwo mówi mu: od części tego, co wtedy zarobiłeś, zapłacisz nowy podatek w wysokości 60%.
Kancelaria Prezydenta wprost wskazuje, że mamy tu do czynienia z retroaktywnością i problemem zasady niedziałania prawa wstecz. Rząd odpowiada, że podobne rozwiązanie zastosowano już w 2023 r. wobec sektora węglowego i koksowniczego i określa obecną konstrukcję raczej jako retrospektywną niż retroaktywną.
Niezależnie od tego spór jest bardzo poważny: chodzi o przewidywalność prawa podatkowego. Firma podejmuje decyzje gospodarcze przy określonych podatkach, a państwo kilka miesięcy później ustanawia nową daninę obejmującą tamten okres.
I na końcu największy paradoks.
Gdyby państwo miało większą przestrzeń w finansach publicznych, mogłoby po prostu obniżyć VAT i akcyzę na paliwa bez tworzenia kolejnej daniny mającej odzyskać część utraconych dochodów.
➡️ obniżamy jeden podatek,
➡️ wprowadzamy drugi,
➡️ i jeszcze każemy zapłacić go za miesiące, kiedy go nie było.
Kierowca na niższej cenie paliwa skorzysta. Tylko naprawdę trzeba było aż tak kombinować?
Te fikołki najlepiej pokazują w jak tragicznym stanie mamy finanse publiczne. Kolejne lata tłuste raczej nie będą…










Komentarze (1)